Índice do artigo▾
Esta segunda-feira o IGCP começou a vender os novos Certificados do Tesouro Série 5 (CTS5) e fechou a subscrição dos antigos Certificados do Tesouro Poupança Valor (CTPV). Para quem já tem dinheiro na dívida pública de retalho, ou pondera pôr agora, a pergunta prática é uma só: onde é que os euros rendem melhor?
A resposta curta é que depende do montante, do horizonte e do rumo das taxas de juro — e que, nesta altura, nenhum destes produtos consegue proteger totalmente o poder de compra.
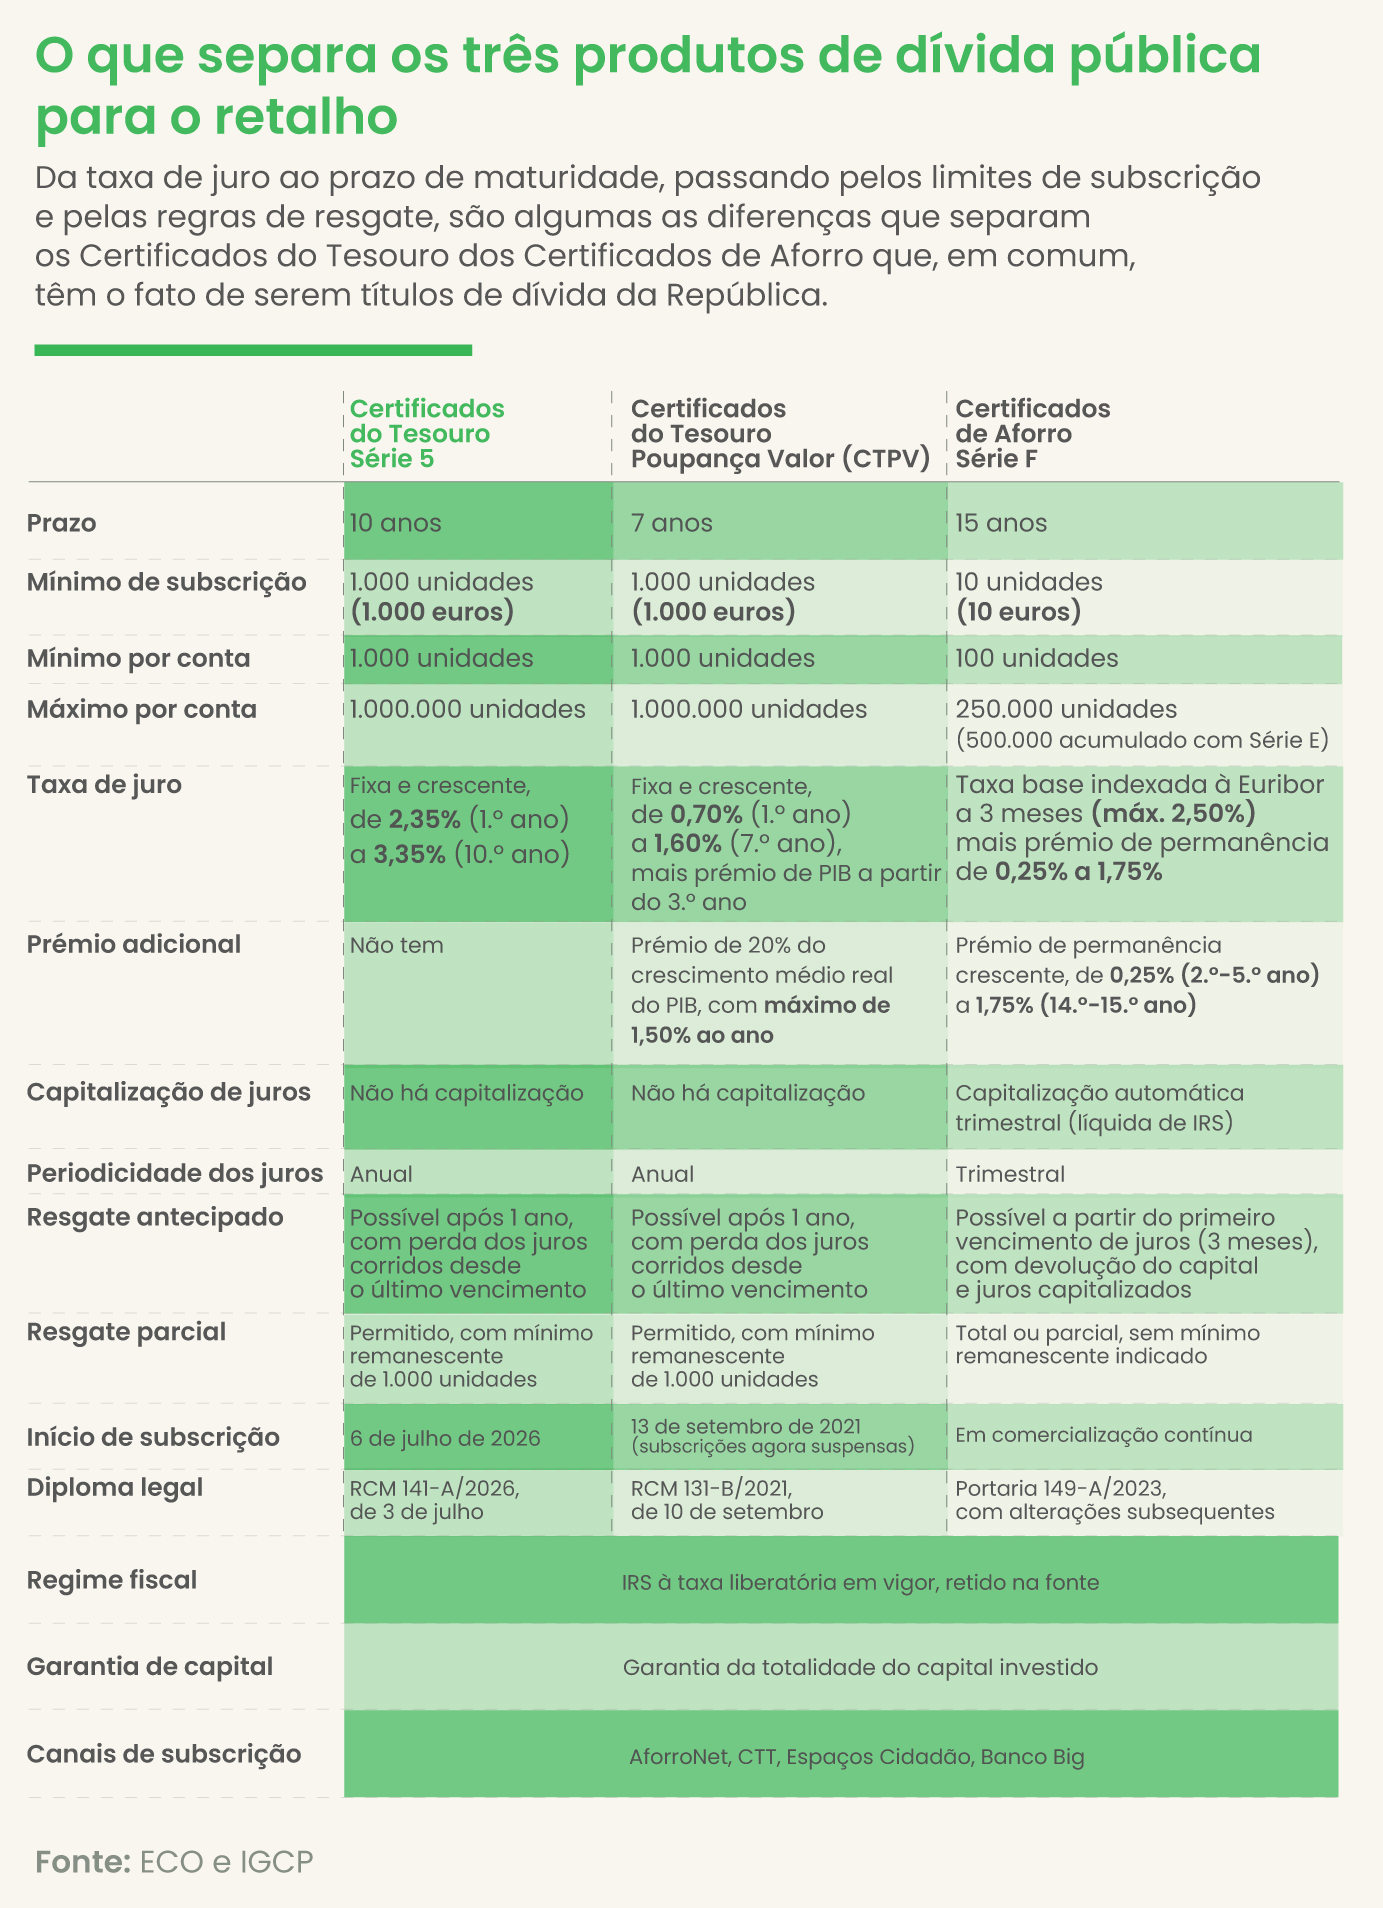
Os CTS5 têm taxas fixas e crescentes ao longo de dez anos: 2,35% no primeiro ano, subindo por escalões até 3,35% no décimo. A subscrição mínima é de 1.000 euros e o resgate só é possível a partir do primeiro aniversário. Os juros são pagos anualmente, já descontado a taxa liberatória de 28%, e não capitalizam: caem na conta bancária e ficam parados até o aforrador decidir o que fazer com eles.
O IGCP anuncia uma Taxa Anual Nominal Líquida (TANL) média de 1,951%. Mas a rendibilidade que a maioria dos aforradores portugueses vai conseguir na prática é mais baixa. Para investimentos entre 1.000 e 48.732 euros, os cálculos do ECO apontam para uma rendibilidade efetiva anualizada de apenas 1,8%, porque os juros anuais recebidos ficam abaixo do mínimo de subscrição e não podem ser reinvestidos no próprio produto. Só a partir de 59.102 euros iniciais é que os juros líquidos do primeiro ano ultrapassam os 1.000 euros e permitem um "rollover" — e mesmo esse esforço só adiciona 0,13 pontos percentuais, elevando a rendibilidade final para 1,93% ao ano.
Como a inflação média da última década em Portugal foi de 2,1% e o Banco de Portugal projeta 3,1% para 2026, o veredicto é simples: os CTS5 protegem o capital nominal, mas o poder de compra real diminui ao longo dos dez anos. Não é um produto para vencer a inflação; é um produto para dormir descansado.
Novos Certificados oferecem quase o dobro dos antigos
Para quem já tem CTPV, a decisão é mais urgente. Estes títulos, comercializados desde setembro de 2021, têm maturidade de sete anos e taxas fixas entre 0,70% e 1,60%, com um prémio ligado a 20% do crescimento real do PIB a partir do terceiro ano (com teto de 1,5%).
Na prática, esse prémio tem sido modesto. Um aforrador que subscreveu 1.000 euros no primeiro dia de comercialização viu a taxa efetiva subir de 0,8% para apenas 1,21% no terceiro ano, e de 0,9% para 1,29% no quarto, ficando muito longe dos 7,5% de crescimento do PIB que seriam precisos para acionar o prémio máximo.
Com as projeções atuais do Banco de Portugal (crescimento do PIB de 1,8% em 2026, 1,6% em 2027 e 1,8% em 2028), os prémios efetivos rondam apenas 0,32%-0,36% por ano. Isto traduz-se numa rendibilidade média anual líquida de cerca de 0,9% até à maturidade, contra 1,71% se o mesmo capital for aplicado agora nos CTS5 pelo período equivalente. Praticamente o dobro.
A regra prática que fica: se tens CTPV, migrar para os novos CTS5 compensa quase sempre. A única ressalva é que, se estiveres a poucas semanas do próximo aniversário anual dos CTPV, vale a pena esperar por essa data para não perder os juros acumulados desde o pagamento anterior.
Euribor decide se os Certificados de Aforro batem os CTS5
Comparar os CTS5 com os Aforro Série F obriga a um exercício de projeção, porque a taxa dos Aforro é variável: indexada à Euribor a três meses, com teto de 2,5%, mais prémios de permanência que sobem por escalões ao longo de 15 anos (de 0,25 pontos percentuais a partir do segundo ano até 1,75 pontos no décimo quarto e décimo quinto anos).
Nas novas subscrições deste mês, a taxa base subiu pelo quarto mês consecutivo e fixou-se em 2,356%. Assumindo, a título de exercício, que esta taxa se mantém constante nos próximos dez anos, e somando os prémios de permanência a que um subscritor teria direito, os cálculos apontam para uma rendibilidade média anual líquida de 2%, acima dos 1,8% dos CTS5. A capitalização trimestral automática dos Aforro explica boa parte desta diferença: nos Aforro, os juros geram juros; nos CTS5, ficam parados na conta.
O que muda esta hierarquia é o rumo da Euribor. Enquanto a Euribor a três meses estiver acima de 2,09%, os Aforro batem os CTS5 num horizonte de dez anos. Abaixo desse ponto de equilíbrio, os CTS5 passam a ser mais atrativos, precisamente porque bloqueiam agora taxas que ninguém garante que existam daqui a três ou quatro anos. Com a Euribor a três meses a negociar em torno de 2,32% e uma trajetória descendente esperada pelo mercado, este ponto de viragem não está longe.
Há ainda diferenças estruturais que pesam consoante o perfil do aforrador:
— Liquidez: os Aforro podem ser resgatados ao fim de três meses, com juros incluídos; os CTS5 obrigam a esperar pelo primeiro aniversário. Se há hipótese de precisar do dinheiro em menos de um ano, os CTS5 estão fora da equação.
— Acesso: os Aforro abrem-se com apenas 100 euros e aceitam reforços a partir de 10 euros; os CTS5 exigem 1.000 euros iniciais. Para quem começa a construir uma almofada de emergência, os Aforro continuam a ser o produto de entrada por excelência.
— Tetos: os CTS5 aceitam até 1 milhão de euros por titular; os Aforro Série F ficam-se por 250.000 euros por conta, com limite conjunto de 500.000 euros entre séries E e F. Para poupanças mais avultadas, os CTS5 abrem espaço que os Aforro isoladamente não conseguem.
O que fica no fim
A decisão pode ser resumida em três ideias, cada uma ligada a um perfil:
Se já tens CTPV, migra para os CTS5. Salvo a ressalva do vencimento anual, a rendibilidade quase duplica.
Se procuras a maior rendibilidade possível hoje sem abdicar de liquidez, os Aforro Série F continuam a ser a melhor opção, enquanto a Euribor a três meses se mantiver acima de 2,09%.
Se valorizas saber exatamente quanto vais receber em cada um dos próximos dez anos, sem depender da Euribor, os CTS5 são o instrumento à tua medida.
E, no fundo, nenhum destes três produtos vai vencer a inflação projetada para 2026. São produtos para a parte segura do teu património — não para a parte que tem de crescer acima dos preços. Confundir os dois papéis é uma das formas mais silenciosas de perder dinheiro em Portugal.
Termos neste artigo
Escrito por Luís Leitão — para o Portefólio Perfeito.